Um crédito habitação no Crédit Agricole pode incluir o financiamento de obras, desde que estas estejam relacionadas com a melhoria ou a transformação da habitação. Esta possibilidade altera a estrutura financeira do projeto: o prazo do empréstimo, a taxa aplicável, as condições de libertação dos fundos e o tipo de despesas aceites variam consoante as obras sejam incluídas no crédito habitação ou financiadas através de um crédito ao consumo separado.
Limite de 10% do custo total: a condição do HCSF para incluir obras
A regra do Alto Conselho de Estabilidade Financeira (HCSF) permite aos bancos incluir obras num crédito habitação quando as obras representam pelo menos 10% do custo total da operação. Este limite aplica-se à compra de imóveis usados com obras de renovação.
Na prática, se o preço do imóvel e o custo das obras, somados, constituírem o custo global, a parcela correspondente às obras tem de atingir esse valor mínimo para que o banco possa tratar o financiamento na sua totalidade como crédito habitação. Abaixo desse limite, o financiamento das obras é feito através de crédito ao consumo, com condições diferentes (prazo mais curto e taxa geralmente mais elevada).
Não se trata de um direito automático. O Crédit Agricole, como qualquer banco, aplica os seus próprios critérios de concessão: taxa de esforço, rendimento disponível após as despesas e qualidade do processo. O cumprimento do limite do HCSF abre essa possibilidade, mas não garante a aprovação. A lista de obras elegíveis para o crédito do Crédit Agricole também depende da natureza das intervenções previstas na habitação.
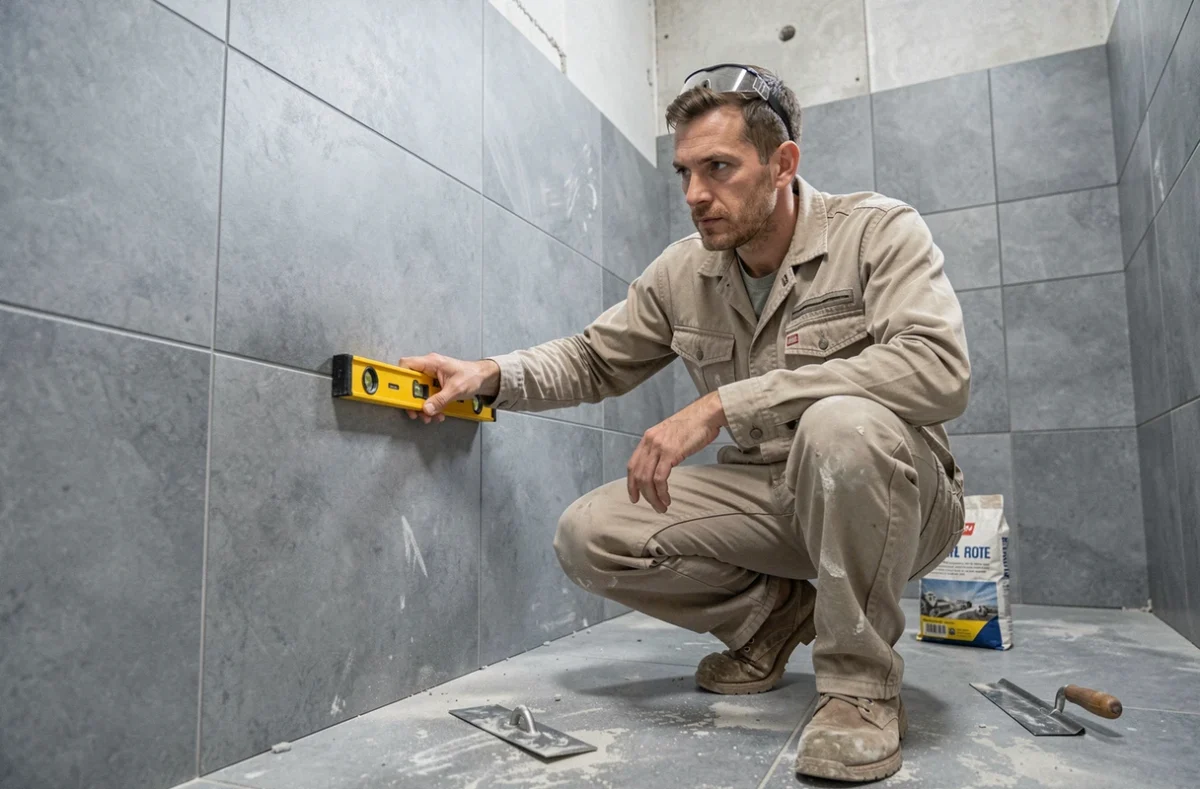
Obras elegíveis para o crédito habitação do Crédit Agricole: categorias aceites
Nem todas as obras são vistas da mesma forma pelo banco. O critério principal é que contribuam para a melhoria, transformação ou recuperação da habitação. As despesas exclusivamente decorativas ou de manutenção corrente (pintar uma parede, trocar uma torneira) geralmente não são abrangidas pelo crédito habitação.
As categorias de obras habitualmente aceites num crédito habitação do Crédit Agricole abrangem um vasto leque de intervenções, desde que sejam justificadas com orçamentos:
- Renovação energética: isolamento térmico (paredes, sótãos, pavimentos), substituição de janelas, instalação de um sistema de aquecimento eficiente, ventilação mecânica controlada
- Obras de estrutura e construção: reparação do telhado, alteração de paredes estruturais, construção de uma extensão ou de um piso adicional
- Adaptação às normas técnicas: renovação completa da instalação elétrica, adequação da canalização às normas, ligação à rede pública de saneamento
- Remodelação estrutural do interior: renovação integral de uma cozinha ou casa de banho (quando se trata de uma renovação completa, e não apenas da substituição de um móvel)
O Crédit Agricole exige a apresentação de faturas para libertar os fundos. Os montantes são disponibilizados progressivamente, à medida que as obras avançam, e não de uma só vez no momento da assinatura.
Crédito habitação ou crédito ao consumo para obras: diferenças entre as modalidades
A distinção entre estas duas modalidades de financiamento faz diferença em três aspetos concretos.
Prazo de reembolso e montante máximo
O crédito ao consumo para obras está limitado a 75 000 euros e o prazo de reembolso não pode exceder quinze anos. Acima desse montante, o financiamento passa a ser classificado como crédito habitação, reembolsável ao longo de quinze a vinte anos, ou até mais, consoante o perfil do mutuário.
Em obras de renovação de grande dimensão (reparação do telhado, isolamento completo, reestruturação), o limite de 75 000 euros é muitas vezes insuficiente. A inclusão no crédito habitação permite, assim, distribuir o reembolso por um prazo mais longo, reduzindo a prestação mensal.
Taxa de juro e nivelamento das prestações
A taxa de um crédito habitação é geralmente inferior à de um crédito ao consumo. O mecanismo de nivelamento das prestações mensais permite integrar o custo das obras na prestação global do crédito, sem criar um encargo duplo durante o período das obras.
Quem contrata um crédito habitação tradicional e um crédito separado para obras fica com duas prestações distintas. O financiamento global evita esta situação.
MaPrimeRénov e éco-PTZ: articulação com o crédito habitação
Os apoios públicos à renovação energética podem complementar o crédito habitação, mas o seu âmbito sofreu alterações recentemente. Quem pretende beneficiar do MaPrimeRénov tem muitas vezes de optar por um programa de renovação global, em vez de realizar intervenções pontuais.
O empréstimo ecológico a taxa zero (éco-PTZ) continua disponível para financiar obras de renovação energética, com um montante que pode chegar aos 50 000 euros no caso de uma renovação global, sem despesas de processo e com taxa de juro zero. Pode ser acumulado com o crédito habitação principal.
Um aspeto importante, muitas vezes ignorado: o tipo de sistema de aquecimento mantido após as obras pode condicionar a elegibilidade para os apoios. Verificar este critério antes de finalizar os orçamentos evita descobrir demasiado tarde que parte do financiamento previsto não será abrangida.
Obras sem orçamento ou realizadas pelo próprio: o que o banco aceita
O Crédit Agricole financia obras mediante a apresentação de orçamentos elaborados por profissionais. As obras realizadas pelo próprio mutuário (autoconstrução parcial) colocam um problema de justificação: sem uma fatura de um profissional, não é possível libertar os fundos progressivamente segundo o mecanismo habitual.
Algumas caixas regionais do Crédit Agricole podem aceitar que parte das obras seja realizada pelo próprio no plano de financiamento, mas essa decisão fica ao critério do gestor e depende da política local. A regra geral é: cada euro libertado para as obras tem de ser justificado por uma fatura.
Para as obras de renovação energética que dão direito a apoios, é obrigatório recorrer a um profissional certificado RGE (Reconhecido como Garantidor do Ambiente).
A estruturação de um crédito habitação com obras no Crédit Agricole assenta, portanto, em três elementos: obras de natureza elegível, orçamentos detalhados elaborados por profissionais e cumprimento do limite do HCSF no caso de compra de um imóvel usado. Verificar estes três pontos antes da reunião com o banco ajuda a agilizar a análise do processo.