Ein Immobilienkredit bei Crédit Agricole kann auch die Finanzierung von Renovierungsarbeiten umfassen, sofern diese der Verbesserung oder dem Umbau der Immobilie dienen. Dadurch verändert sich die Finanzierungsstruktur des Vorhabens: Laufzeit, Zinssatz, Auszahlung der Mittel und Art der anerkannten Ausgaben unterscheiden sich je nachdem, ob die Arbeiten in den Immobilienkredit integriert oder über einen separaten Konsumentenkredit finanziert werden.
Schwelle von 10 % der Gesamtkosten: die HCSF-Voraussetzung für die Einbeziehung von Renovierungsarbeiten
Die Regelung des Haut Conseil de stabilité financière (HCSF) erlaubt Banken, Renovierungsarbeiten in einen Immobilienkredit einzubeziehen, wenn die Kosten der Arbeiten mindestens 10 % der Gesamtkosten des Vorhabens ausmachen. Diese Schwelle gilt für den Kauf einer Bestandsimmobilie mit anschließender Renovierung.
Konkret müssen die Kosten der Arbeiten mindestens diesen Anteil der Gesamtkosten ausmachen, die sich aus dem Kaufpreis der Immobilie und den Renovierungskosten zusammensetzen. Nur dann kann die Bank die gesamte Finanzierung als Immobilienkredit behandeln. Liegt der Anteil darunter, werden die Arbeiten über einen Konsumentenkredit finanziert, für den andere Bedingungen gelten (kürzere Laufzeit, häufig höherer Zinssatz).
Es handelt sich nicht um einen automatischen Anspruch. Wie jede Bank wendet auch Crédit Agricole eigene Vergabekriterien an: Verschuldungsgrad, verfügbares Einkommen nach Abzug der laufenden Kosten und Qualität des Antrags. Die Einhaltung der HCSF-Schwelle eröffnet die Möglichkeit, garantiert aber keine Zusage. Welche Arbeiten für einen Kredit von Crédit Agricole infrage kommen, hängt auch von der Art der geplanten Maßnahmen an der Immobilie ab.
Für einen Immobilienkredit von Crédit Agricole infrage kommende Arbeiten: anerkannte Kategorien
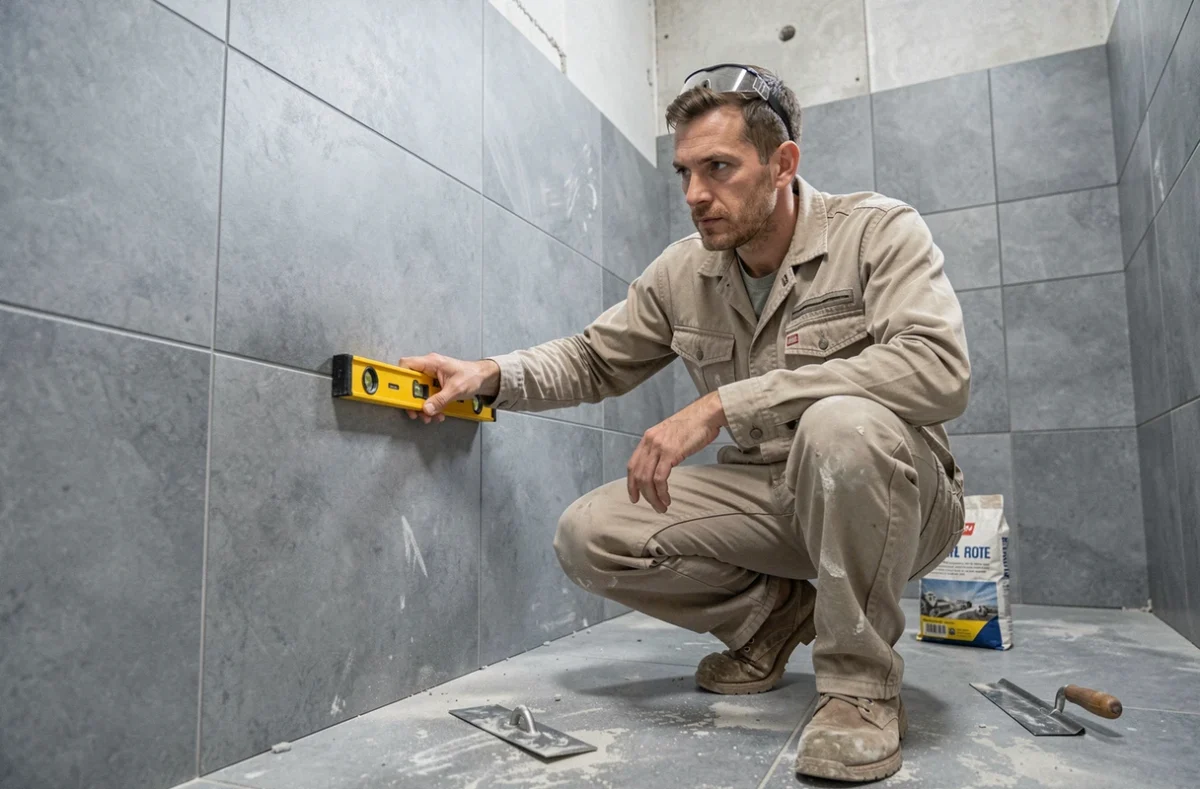
Aus Sicht der Bank sind nicht alle Bauvorhaben gleich zu bewerten. Entscheidend ist, dass die Arbeiten der Verbesserung, dem Umbau oder der Instandsetzung der Immobilie dienen. Rein dekorative Maßnahmen oder gewöhnliche Instandhaltungsarbeiten (eine Wand streichen, einen Wasserhahn austauschen) fallen in der Regel nicht unter einen Immobilienkredit.
Die üblicherweise für einen Immobilienkredit von Crédit Agricole anerkannten Arbeiten decken ein breites Spektrum ab, sofern sie durch Kostenvoranschläge belegt werden:
- Energetische Sanierung: Wärmedämmung (Wände, Dachboden, Böden), Austausch von Fenstern, Einbau einer effizienten Heizungsanlage, kontrollierte mechanische Lüftung
- Rohbau- und Strukturarbeiten: Dachsanierung, Umbau tragender Wände, Anbau oder Aufstockung
- Technische Modernisierung: vollständige Erneuerung der Elektroinstallation, Anpassung der Sanitärinstallation an geltende Vorschriften, Anschluss an die öffentliche Kanalisation
- Umfassender Innenausbau: vollständige Neugestaltung einer Küche oder eines Badezimmers (bei einer Komplettsanierung, nicht beim bloßen Austausch eines Möbelstücks)
Crédit Agricole verlangt Rechnungen, bevor die Mittel ausgezahlt werden. Die Beträge werden schrittweise ausgezahlt, entsprechend dem Baufortschritt und nicht auf einmal bei Vertragsunterzeichnung.
Immobilienkredit oder Konsumentenkredit für Renovierungsarbeiten: die Unterschiede
Die Wahl zwischen diesen beiden Finanzierungsformen wirkt sich auf drei konkrete Aspekte aus.
Rückzahlungsdauer und Höchstbetrag
Ein Konsumentenkredit für Renovierungsarbeiten ist auf 75.000 Euro begrenzt und kann höchstens über fünfzehn Jahre zurückgezahlt werden. Bei höheren Beträgen fällt die Finanzierung in die Kategorie der Immobilienkredite, die je nach Profil des Kreditnehmers über fünfzehn bis zwanzig Jahre oder sogar länger zurückgezahlt werden können.
Bei umfangreichen Sanierungen (Dachsanierung, vollständige Dämmung, Umbau) reicht der Höchstbetrag von 75.000 Euro häufig nicht aus. Durch die Einbeziehung in den Immobilienkredit lässt sich die Rückzahlung über einen längeren Zeitraum verteilen und so die monatliche Rate senken.
Zinssatz und Anpassung der monatlichen Raten
Der Zinssatz eines Immobilienkredits ist in der Regel niedriger als der eines Konsumentenkredits. Durch die Anpassung der monatlichen Raten lassen sich die Kosten der Arbeiten in die Gesamtrate des Kredits integrieren, ohne während der Bauphase eine doppelte Rückzahlungsbelastung zu schaffen.
Wer einen klassischen Immobilienkredit und zusätzlich einen separaten Renovierungskredit aufnimmt, muss zwei unterschiedliche Monatsraten zahlen. Eine Gesamtfinanzierung vermeidet diese Situation.
MaPrimeRénov und éco-PTZ: Kombination mit dem Immobilienkredit
Öffentliche Fördermittel für die energetische Sanierung können den Immobilienkredit ergänzen, ihr Anwendungsbereich hat sich jedoch in letzter Zeit verändert. Eigentümer, die MaPrimeRénov in Anspruch nehmen möchten, müssen sich häufig zu einer umfassenden Sanierung verpflichten, statt nur einzelne Maßnahmen durchzuführen.
Der zinslose éco-PTZ kann weiterhin zur Finanzierung energetischer Sanierungsarbeiten genutzt werden. Bei einer umfassenden Sanierung beträgt der mögliche Kreditbetrag bis zu 50.000 Euro – ohne Bearbeitungsgebühren und zinsfrei. Er kann mit dem Hauptimmobilienkredit kombiniert werden.
Ein oft übersehener Punkt: Die nach den Arbeiten beibehaltene Heizungsart kann darüber entscheiden, ob Fördermittel gewährt werden. Wer dieses Kriterium prüft, bevor die Kostenvoranschläge endgültig feststehen, vermeidet die unangenehme Überraschung, dass ein Teil der geplanten Finanzierung nicht abgedeckt wird.
Arbeiten ohne Kostenvoranschlag oder in Eigenleistung: Was akzeptiert die Bank?
Crédit Agricole finanziert Arbeiten auf Grundlage von Kostenvoranschlägen, die von Fachbetrieben erstellt wurden. Arbeiten in Eigenleistung (teilweise Selbstbau) sind schwieriger nachzuweisen: Ohne Rechnung eines Handwerksbetriebs ist eine schrittweise Auszahlung der Mittel nach dem üblichen Verfahren nicht möglich.
Einige regionale Crédit-Agricole-Kassen können einen Anteil an Eigenleistungen im Finanzierungsplan akzeptieren. Dies liegt jedoch im Ermessen des Beraters und hängt von der lokalen Geschäftspolitik ab. Grundsätzlich gilt: Jeder für die Arbeiten ausgezahlte Euro muss durch eine Rechnung belegt werden.
Bei energetischen Sanierungsarbeiten, für die Fördermittel beantragt werden, ist die Beauftragung eines RGE-zertifizierten Handwerksbetriebs (Reconnu Garant de l’Environnement) verpflichtend.
Die Strukturierung eines Immobilienkredits mit Renovierungsarbeiten bei Crédit Agricole beruht somit auf drei Voraussetzungen: Die Art der Arbeiten muss geeignet sein, es müssen detaillierte Kostenvoranschläge von Fachbetrieben vorliegen und beim Kauf einer Bestandsimmobilie muss die HCSF-Schwelle eingehalten werden. Wer diese drei Punkte vor dem Banktermin prüft, spart Zeit bei der Bearbeitung des Antrags.